
Jakie kroki podjąć po pożarze, aby skutecznie uzyskać odszkodowanie?
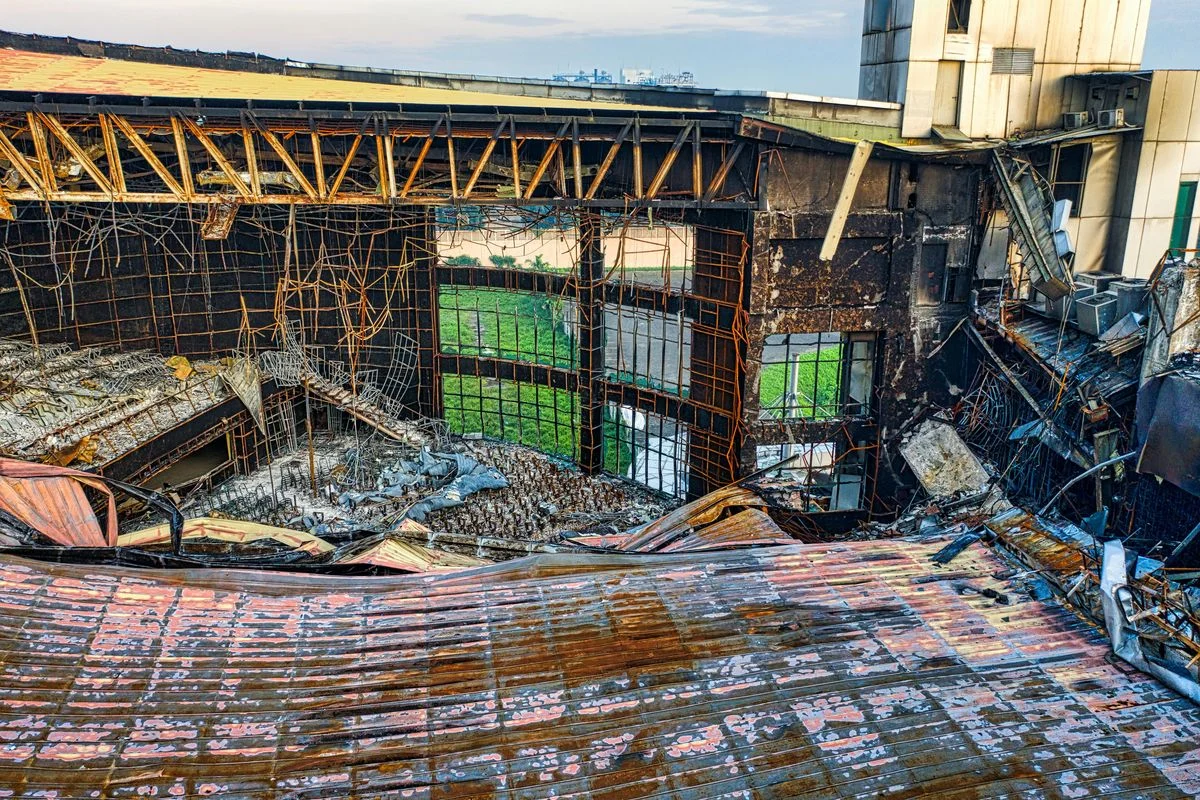
Pożar domu to zdarzenie, które pociąga za sobą poważne skutki majątkowe i organizacyjne. Właściciel nieruchomości musi zadbać o bezpieczeństwo swoje i bliskich, ale również szybko rozpocząć działania zmierzające do uzyskania odszkodowania. To, co zostanie zrobione bezpośrednio po zdarzeniu, ma istotne znaczenie dla dalszego postępowania. Odpowiednie zabezpieczenie miejsca pożaru, zgromadzenie dowodów oraz dochowanie obowiązków wynikających z umowy ubezpieczenia wpływają na ocenę odpowiedzialności ubezpieczyciela i wysokość świadczenia.
Bezpieczeństwo i pierwsze czynności formalne
Najważniejszym krokiem jest zapewnienie bezpieczeństwa wszystkim osobom znajdującym się w budynku. W sytuacji pożaru nie należy podejmować samodzielnych prób gaszenia ognia, jeśli istnieje ryzyko dla życia lub zdrowia. Niezbędne jest wezwanie straży pożarnej, która przeprowadzi akcję ratowniczą i zabezpieczy miejsce zdarzenia. Działania służb mają znaczenie praktyczne, ale również dowodowe, ponieważ sporządzana jest dokumentacja zawierająca informacje o przebiegu zdarzenia i jego przyczynach.
Po zakończeniu akcji gaśniczej właściciel powinien zadbać o to, aby miejsce pożaru nie zostało naruszone. Częstym błędem jest natychmiastowe przystępowanie do sprzątania lub usuwania zniszczonych elementów. Takie działania mogą utrudnić ustalenie rozmiaru szkody oraz przyczyny pożaru. Do czasu oględzin należy ograniczyć się do czynności niezbędnych do zabezpieczenia mienia, na przykład przykrycia uszkodzonego dachu czy zamknięcia dostępu do budynku, chyba że ubezpieczyciel wyrazi zgodę na prace albo minie termin przewidziany w umowie.
Jeśli chcesz uzyskać odszkodowanie po pożarze, sprawdź, w jaki sposób Polska Kancelaria Pomocy Poszkodowanym reprezentuje klientów w przygotowaniu dokumentacji, kontaktach z ubezpieczycielem oraz dochodzeniu przysługujących świadczeń. W wielu przypadkach właściwe prowadzenie sprawy pozwala uniknąć błędów i usprawnia cały proces.
Dokumentacja szkody i zgłoszenie roszczenia
Zgromadzenie odpowiedniej dokumentacji stanowi jeden z najważniejszych elementów postępowania odszkodowawczego. W pierwszej kolejności należy wykonać szczegółowe zdjęcia i nagrania przedstawiające skalę zniszczeń. Powinny one obejmować zarówno ogólny widok pomieszczeń, jak i detale uszkodzonych przedmiotów czy instalacji. Tego rodzaju materiał może mieć istotne znaczenie w przypadku rozbieżności między oceną poszkodowanego a stanowiskiem ubezpieczyciela.
Równolegle należy sporządzić listę zniszczonego lub uszkodzonego mienia, uwzględniając jego przybliżoną wartość oraz datę zakupu. Pomocne będą wszelkie dokumenty potwierdzające wartość rzeczy, takie jak faktury, paragony czy karty gwarancyjne. Im bardziej szczegółowa dokumentacja, tym łatwiej wykazać wysokość poniesionej szkody. Zgłoszenie szkody do ubezpieczyciela powinno nastąpić w terminie określonym w umowie, zazwyczaj w ciągu kilku dni od zdarzenia. W zgłoszeniu należy wskazać podstawowe informacje dotyczące pożaru oraz zakres zniszczeń.
Wycena szkody i rozmowy z ubezpieczycielem
Po przyjęciu zgłoszenia ubezpieczyciel przystępuje do weryfikacji szkody. Na miejsce zdarzenia kierowany jest rzeczoznawca, który dokonuje oględzin i sporządza protokół. Dokument ten stanowi podstawę do ustalenia wysokości odszkodowania, dlatego jego treść powinna zostać dokładnie sprawdzona przez poszkodowanego. Trzeba upewnić się, że uwzględniono wszystkie uszkodzenia oraz elementy majątku objęte ubezpieczeniem.
W praktyce często pojawiają się rozbieżności pomiędzy wyceną przedstawioną przez ubezpieczyciela a rzeczywistymi kosztami naprawy. Ubezpieczyciel może stosować niższe stawki robocizny lub ceny materiałów, a to prowadzi do zaniżenia świadczenia. W takiej sytuacji zasadne jest przygotowanie własnego kosztorysu, sporządzonego przez niezależnego specjalistę. Może on stanowić podstawę do dalszych rozmów i negocjacji.
Negocjacje z ubezpieczycielem są standardowym elementem postępowania. Poszkodowany ma prawo przedstawiać swoje argumenty, uzupełniać dokumentację oraz kwestionować przyjęte wyliczenia. W przypadku, gdy poszkodowany nie zgadza się z decyzją ubezpieczyciela, ma prawo złożyć reklamację (odwołanie), w której wskaże swoje zastrzeżenia i przedstawi dodatkowe dowody.
Ubezpieczyciel ma 30 dni od zgłoszenia na wypłatę odszkodowania, a część bezsporną powinien wypłacić w tym terminie nawet wtedy, gdy wysokość całej szkody jest jeszcze ustalana (art. 817 k.c.). Na reklamację musi odpowiedzieć w ciągu 30 dni, w sprawach szczególnie skomplikowanych najpóźniej w 60 dni; brak odpowiedzi w terminie oznacza, że reklamację uważa się za rozpatrzoną zgodnie z wolą klienta. Po nieuwzględnieniu reklamacji można zwrócić się do Rzecznika Finansowego. Roszczenie z umowy ubezpieczenia przedawnia się po trzech latach; zgłoszenie szkody przerywa ten bieg, a termin biegnie na nowo od dnia otrzymania na piśmie stanowiska ubezpieczyciela (art. 819 k.c.).
Wsparcie prawne i dochodzenie roszczeń
W sytuacjach bardziej skomplikowanych, zwłaszcza gdy szkoda jest wysoka, można rozważyć skorzystanie z pomocy prawnika lub wyspecjalizowanej kancelarii. Profesjonalne wsparcie obejmuje analizę dokumentacji, ocenę zasadności roszczeń oraz reprezentację w kontaktach z ubezpieczycielem. Może to mieć szczególne znaczenie w przypadkach, gdy dochodzi do odmowy wypłaty odszkodowania lub jego istotnego zaniżenia. Jeżeli postępowanie odwoławcze nie przyniesie oczekiwanego rezultatu, możliwe jest skierowanie sprawy na drogę sądową. W toku postępowania zwykle powoływany jest biegły, który dokonuje niezależnej wyceny szkody. Opinię biegłego sąd uwzględnia, ustalając wysokość należnego świadczenia. Choć postępowanie sądowe może być czasochłonne, w wielu przypadkach stanowi skuteczny sposób dochodzenia pełnej rekompensaty.
Uzyskanie odszkodowania po pożarze wymaga konsekwentnego i przemyślanego działania. Istotne jest zabezpieczenie miejsca zdarzenia, zgromadzenie rzetelnej dokumentacji oraz przestrzeganie obowiązków wynikających z umowy ubezpieczenia. W przypadku sporów z ubezpieczycielem można korzystać z dostępnych środków prawnych i wsparcia specjalistów, aby dochodzić świadczenia odpowiadającego rzeczywistej wysokości poniesionych strat.
O firmie
PKPP – Polska Kancelaria Pomocy Poszkodowanym – to warszawska kancelaria odszkodowawcza działająca od 2014 roku. Reprezentuje poszkodowanych w sprawach po wypadkach komunikacyjnych, w pracy, za granicą, po pożarach oraz po śmierci osoby bliskiej. Kancelaria działa w Warszawie i na terenie całej Polski, dojeżdża do klienta. Wynagrodzenie wyłącznie prowizyjne, bezpłatna analiza sprawy, sprawy sądowe prowadzone na koszt kancelarii. Każdy klient otrzymuje dostęp do platformy CRM do bieżącego monitorowania postępowania. Kontakt: pkpp.com.pl, tel. +48 603 570 571, Al. Jana Pawła II 27, 00-867 Warszawa.

Dodaj komentarz